Economy
•
Monday, July 13, 2026 9:38 AM
•
~3 min read
•
3 views
Tax decreased on onion, increased on walnuts and pasta - Breaking News
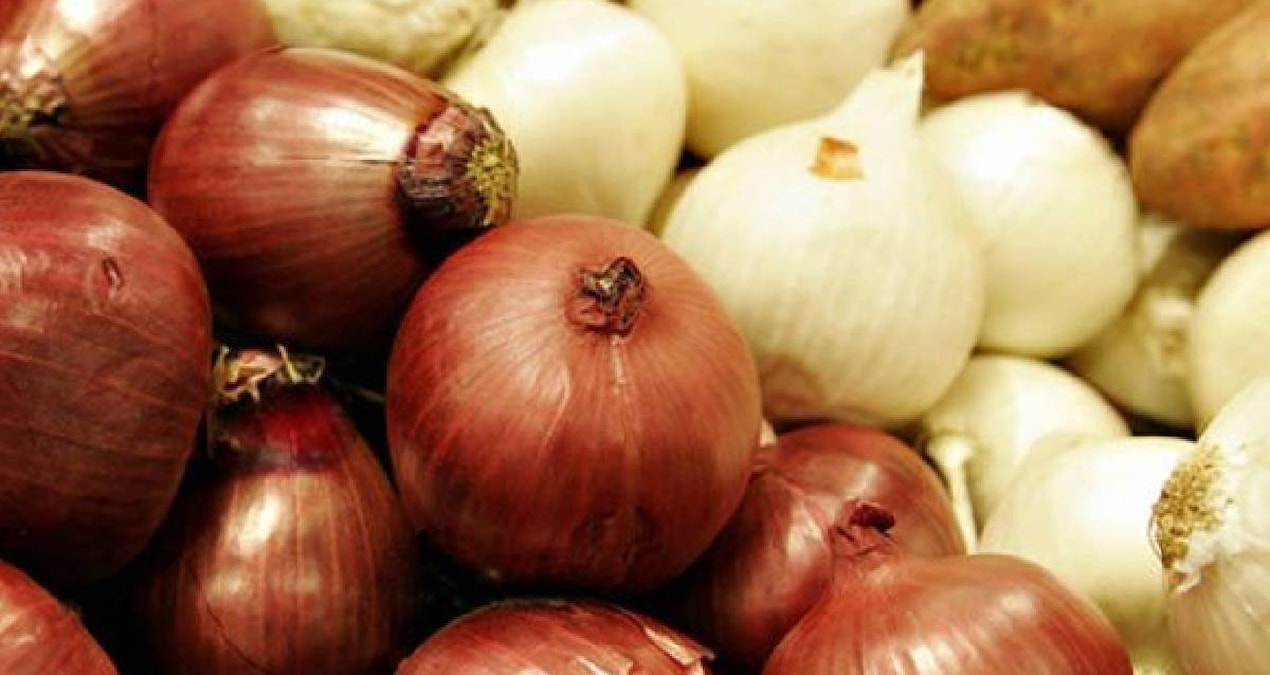
With the decisions published in the Official Gazette, critical regulations were made in the import regime of agricultural and food products. While customs duties on onions were reduced, obligations were increased on walnuts, sweet peppers and pasta imports.
Listen to Article
AI Reader is ready.
Cumhurbaşkanlığı tarafından alınan 11506 ve 11508 sayılı kararlar Resmi Gazete’de yayımlanarak 11 Temmuz 2026 itibarıyla yürürlüğe girdi. Yapılan yeni düzenlemeler doğrultusunda, temel gıda ve tarım ürünlerinin gümrük vergisi oranlarında kapsamlı değişiklikler gerçekleştirildi. Kararlarla birlikte iç piyasadaki arz-talep dengesini sağlamak ve yerli üreticiyi korumak amaçlanıyor.
Düzenleme kapsamında kuru soğan ithalatındaki gümrük vergisi oranı geçici olarak düşürüldü. 31 Ağustos 2026 tarihine kadar geçerli olacak kararla, yüzde 49,5 seviyesinde bulunan gümrük vergisi yüzde 5’e çekildi.
Söz konusu indirimden Bosna-Hersek, Singapur ve Kosova hariç tutulurken, bu ülkelerden yapılacak ithalatta mevcut tercihli tarife şartlarının uygulanmasına devam edilecek.
Yerli üreticinin pazar payını korumayı hedefleyen kararla ceviz ithalatındaki ek mali yükümlülüklerde artışa gidildi. Yeni cetvele göre:
Kabuklu cevizdeton başına uygulanan ek yükümlülük 451 dolardan738 dolara,
Kabuksuz cevizdeise 1099 dolardan1772 dolaraçıkarıldı.
İthalat yükünün artırıldığı düzenlemede Bosna-Hersek, Kosova ve Birleşik Arap Emirlikleri gibi belirli ülkeler muafiyet kapsamında tutuldu.
Kurutulmuş tatlı biber ithalatında uygulanan vergi oranları menşe ülkeye göre yeniden şekillendirildi. Avrupa Birliği ve Birleşik Krallık dahil bir çok ülke grubunda vergi oranı yüzde 19,5’tenyüzde 41’eyükseltildi. Malezya ve Güney Kore için daha düşük oranlar belirlenirken, Bosna-Hersek, Kosova ve Venezuela’dan yapılacak ithalatta vergi sıfır olarak uygulanacak.
Ayrıca bazı makarna çeşitleri, yumurtalı-sebzeli ürünler ve noodle grupları İlave Gümrük Vergisi Kararı’na dahil edildi. Kapsama alınan ürünlerdeyüzde 10 ilave gümrük vergisiuygulanacak. AB, Birleşik Krallık, EFTA ve serbest ticaret anlaşması bulunan bazı ülkeler ise bu ek vergiden muaf tutuldu.
Sağlık sektörünü ilgilendiren kararlarda ise tıbbi amaçlı beslenme ürünleri ve enteral gıdalar için vergi kolaylığı getirildi. Sağlık Bakanlığı kontrolü dahilinde ithal edilecek bu ürünlerde ek mali yükümlülükler sıfırlandı. Şeker türevi girdilerde ise indirimli vergi kullanımı belirli sanayi ve tıbbi kullanım alanlarıyla sınırlandırıldı.
Mali yükümlülüğü artırılan ürünleri getiren ithalatçılara30 günlük bir geçiş sürecitanındı. Yayımlanma tarihinden itibaren 30 gün içinde beyannamesi tescil edilen ithalat işlemleri, değişiklik öncesindeki vergi oranları üzerinden tamamlanabilecek.
Last Updated: Wednesday, August 19, 2026 10:08 AM